Chi sfrutta chi? Capitale, lavoro e valore nelle grandi imprese
Capitale, lavoro e distribuzione del valore in otto grandi imprese
Dati verificati e aggiornati al 2 ottobre 2026. Metodo PENSAI, modalità agnostica: dati → fonti → fatto/accusa → confronto → verifica → conclusione.
In sintesi
Perché alcuni patrimoni raggiungono dimensioni enormi? La risposta non può essere semplicemente «perché qualcuno ha sfruttato qualcun altro».
Un patrimonio azionario rappresenta il valore di una partecipazione nell’impresa. Per capire come quel valore nasce e come viene distribuito bisogna quindi osservare l’intero sistema: capitale, lavoro, tecnologia, organizzazione, fornitori, consumatori e mercato.
Il confronto tra otto grandi società — NVIDIA, Meta, Apple, Microsoft, Alphabet, Tesla, Amazon e Berkshire Hathaway — mostra una forte differenza tra il valore economico generato dall’impresa e la remunerazione mediana dei lavoratori. Ma mostra anche che questo rapporto, preso isolatamente, non costituisce una prova di sfruttamento.
Il problema diventa più complesso quando si osserva la filiera: moderatori, valutatori, corrieri, produttori di componenti e lavoratori dei fornitori possono essere essenziali alla produzione del valore senza comparire nell’organico della società committente.
È qui che emerge la domanda centrale:
chi produce il valore, chi decide come distribuirlo e chi ne riceve la quota maggiore?
1. Il problema
Il patrimonio di un imprenditore non coincide con il suo stipendio.
Warren Buffett, per esempio, ha ricevuto nel 2025 un compenso personale molto contenuto rispetto al valore della partecipazione e del controllo esercitato su Berkshire Hathaway.
Mark Zuckerberg continua a percepire un dollaro di stipendio.
Questo non significa che il loro ruolo economico sia irrilevante. Significa che salario e proprietà sono due forme diverse di remunerazione.
- Il proprietario può ricevere valore attraverso dividendi, rivalutazione delle azioni, riacquisti di azioni o mantenimento del controllo.
- Il lavoratore riceve prevalentemente salario, benefit e, in alcuni casi, azioni.
- Il capitale riceve un rendimento.
- La tecnologia moltiplica la produttività.
- L’impresa organizza questi fattori.
Da qui nasce una domanda molto più difficile di quella iniziale:
quanto del valore prodotto appartiene al lavoro e quanto al capitale, alla tecnologia, al rischio imprenditoriale e alla posizione dell’impresa sul mercato?
I bilanci non permettono di rispondere completamente.
2. Il percorso del valore
Possiamo rappresentare il sistema in modo semplice:
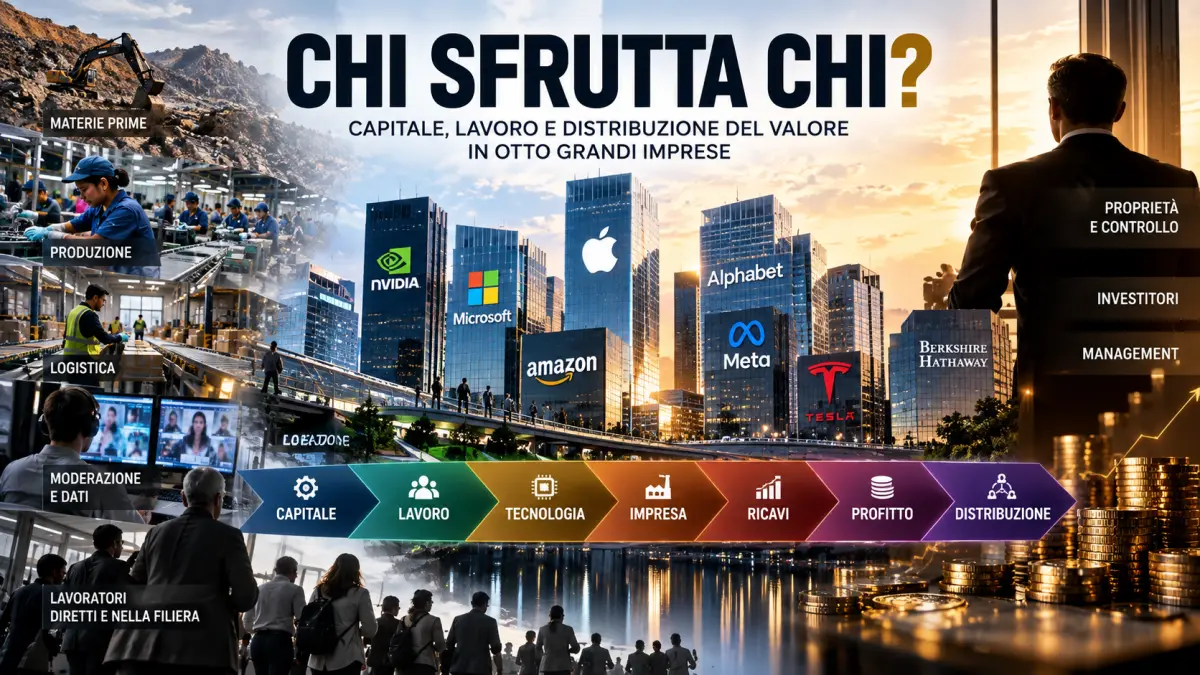
capitale → impresa → lavoro → produzione → ricavi → profitto → distribuzione
Ma ogni passaggio coinvolge soggetti diversi.
- Gli investitori forniscono capitale.
- Gli imprenditori organizzano risorse e assumono rischi.
- I lavoratori forniscono tempo e competenze.
- La tecnologia incorpora conoscenza e capitale.
- I fornitori producono componenti e servizi.
- La logistica trasferisce i prodotti.
- I consumatori generano ricavi.
- Lo Stato costruisce infrastrutture, riscuote imposte e stabilisce le regole.
Nessuno di questi elementi, preso isolatamente, spiega l’intero valore dell’impresa.
Per questo è pericoloso utilizzare un solo numero per dimostrare una tesi sociale o economica.
3. Come confrontare le imprese
L’indicatore principale utilizzato è l’utile operativo per dipendente.
È una misura di produttività economica dell’organizzazione.
Non misura lo sfruttamento.
Se un’impresa genera molto utile operativo con pochi dipendenti, questo può dipendere da tecnologia, capitale, proprietà intellettuale, posizione di mercato oppure dall’esternalizzazione di una parte del lavoro.
Il secondo indicatore è il compenso mediano.
La mediana è più utile della media per descrivere il lavoratore centrale della distribuzione, perché evita che pochi compensi estremamente elevati alterino il risultato.
Il confronto va comunque interpretato con cautela: i criteri contabili non sono perfettamente identici tra le società e i loro modelli industriali sono molto diversi.
4. Gli otto casi
| Azienda | Esercizio | Ricavi | Utile operativo | Dipendenti | Utile operativo / dipendente | Compenso mediano |
|---|---|---|---|---|---|---|
| NVIDIA | FY 2026 | $215,9 mld | $130,4 mld | ~42.000 | ~$3,10 mln | ~$282.000 |
| Meta | 2025 | $201,0 mld | $83,3 mld | 78.865 | ~$1,06 mln | ~$388.000 |
| Apple | FY 2025 | $416,2 mld | $133,1 mld | 166.000 | ~$802.000 | ~$139.000 |
| Microsoft | FY 2026 | $331,8 mld | $155,2 mld | 223.000 | ~$696.000 | ~$201.000* |
| Alphabet | 2025 | $402,8 mld | $129,0 mld | 190.820 | ~$676.000 | ~$311.000 |
| Tesla | 2025 | $94,8 mld | $4,4 mld | 134.785 | ~$32.000 | ~$62.800 |
| Amazon | 2025 | $716,9 mld | ~$80,0 mld | 1.576.000 | ~$51.000 | ~$40.200 |
| Berkshire Hathaway | 2025 | $371,4 mld | n.c. comparabile | ~387.800 | n.c. | ~$93.700 |
* Per Microsoft il compenso mediano utilizzabile nel confronto era quello dell’esercizio 2025.
I dati fondamentali degli esercizi societari sono coerenti con i filing SEC disponibili; i documenti annuali 2026 di NVIDIA e Microsoft confermano in particolare ricavi, utili e organici utilizzati nel confronto. (SEC)
Berkshire richiede invece un trattamento separato: la natura conglomerata del gruppo rende meno significativo un confronto diretto con società tecnologiche o commerciali pure.
5. Il caso NVIDIA
NVIDIA rappresenta il caso più evidente.
Con circa 42.000 dipendenti, l’azienda ha prodotto nel FY2026 oltre 130 miliardi di dollari di utile operativo.
Questo significa circa 3,1 milioni di dollari di utile operativo per dipendente.
Ma sarebbe un errore trasformare questo numero nell’affermazione:
«ogni dipendente produce 3,1 milioni».
Non è ciò che il dato significa.
Quel risultato incorpora capitale, proprietà intellettuale, software, progettazione dei chip, posizione di mercato e lavoro esterno.
NVIDIA stessa mostra quanto il valore della tecnologia possa essere concentrato: nel FY2026 la società ha registrato una forte crescita dei risultati mentre l’organico è rimasto relativamente piccolo rispetto alle dimensioni economiche dell’impresa. (Q4 Capital)
Il dato, quindi, dimostra alta produttività economica dell’impresa, non sfruttamento.
6. Amazon: il problema della scala
Amazon è quasi l’opposto.
Nel 2025 ha prodotto circa 80 miliardi di dollari di utile operativo, ma con oltre 1,5 milioni di lavoratori.
Il profitto operativo per dipendente è quindi molto più basso.
Il compenso mediano è anch’esso molto più basso rispetto alle società tecnologiche ad alta intensità di capitale e proprietà intellettuale.
Qui il confronto mostra qualcosa di importante:
un’impresa con un numero enorme di lavoratori non deve necessariamente generare un profitto per dipendente paragonabile a quello di un’impresa software o di semiconduttori.
Il modello economico è diverso.
La questione del lavoro, tuttavia, diventa centrale perché Amazon gestisce direttamente una parte molto grande della propria attività logistica e utilizza anche una rete di fornitori e appaltatori.
È proprio nel confine tra lavoro diretto e lavoro esternalizzato che le controversie assumono maggiore rilevanza.
7. Tesla: quando il numero inganna
Tesla mostra un altro problema.
Il pay ratio ufficiale di Elon Musk è enorme perché il sistema contabile attribuisce al suo pacchetto azionario un valore molto elevato.
Ma la compensazione effettivamente realizzata nel 2025 era pari a zero.
Quindi lo stesso rapporto può essere interpretato in due modi radicalmente diversi a seconda della metrica utilizzata.
Questo non significa che la remunerazione di Musk sia irrilevante.
Significa che il pay ratio non può essere utilizzato da solo come misura dello sfruttamento.
Sul fronte del lavoro, invece, la situazione è diversa.
Il processo della California Civil Rights Department contro Tesla per presunte discriminazioni razziali nello stabilimento di Fremont è entrato nella fase processuale nel settembre 2026 e risultava ancora in corso al 2 ottobre. Tesla ha negato le accuse. (Investing.com Canada)
Questo è un esempio di distinzione tra:
accusa → procedimento → eventuale accertamento.
Confondere i tre livelli significa trasformare un procedimento in una sentenza.
8. Apple: il lavoro invisibile della produzione
Apple ha un’organizzazione interna relativamente piccola rispetto al valore complessivo delle vendite.
La produzione fisica dei dispositivi coinvolge una vasta rete di fornitori.
Questo significa che il numero dei dipendenti Apple non rappresenta il numero complessivo delle persone necessarie a produrre un iPhone.
La questione diventa quindi:
dove finisce Apple e dove comincia la sua filiera?
Formalmente la distinzione è chiara.
Economicamente è molto meno semplice.
Un lavoratore di un fornitore può non essere dipendente Apple, ma il suo lavoro può essere indispensabile alla produzione di Apple.
Questa differenza non dimostra sfruttamento.
Dimostra però che l’organico aziendale non coincide necessariamente con il lavoro economicamente necessario all’impresa.
9. Meta e Alphabet: il lavoro che addestra l’intelligenza artificiale
Il problema diventa ancora più evidente nelle imprese di intelligenza artificiale.
Moderatori, valutatori, annotatori e lavoratori che controllano i risultati dei sistemi possono essere formalmente dipendenti di società esterne.
Ma il loro lavoro alimenta direttamente il prodotto tecnologico.
Il confine tra impresa e filiera diventa quindi particolarmente importante.
Nel caso Meta-Kenya, un tribunale aveva già affrontato proprio la questione del rapporto tra Meta e i moderatori formalmente impiegati da un fornitore.
Anche qui il principio metodologico rimane:
una pronuncia interlocutoria non equivale a una sentenza definitiva sul merito.
Alphabet presenta un problema analogo con i lavoratori impiegati attraverso società esterne per attività di valutazione dei sistemi.
Il lavoro può essere economicamente indispensabile anche quando non compare nell’organico della società che vende il prodotto.
10. Microsoft: più valore con meno lavoratori
Microsoft rappresenta un fenomeno particolarmente interessante.
Nel FY2026 l’azienda ha prodotto circa 155 miliardi di dollari di utile operativo con 223.000 dipendenti.
L’utile operativo è cresciuto mentre l’organico è diminuito.
Questo non dimostra che l’intelligenza artificiale abbia causato direttamente la riduzione dell’organico.
La correlazione non è sufficiente per stabilire una causalità.
Ma dimostra che il valore economico dell’impresa non cresce necessariamente nella stessa proporzione del numero dei lavoratori.
È una delle trasformazioni fondamentali dell’economia digitale.
La produttività può crescere attraverso capitale, software e automazione senza una crescita equivalente dell’occupazione.
11. Il paradosso tecnologico
Il punto più importante emerge proprio dal confronto.
NVIDIA genera miliardi di dollari di utile con un organico relativamente piccolo.
Amazon utilizza più di un milione e mezzo di lavoratori.
Microsoft può aumentare l’utile mentre riduce l’organico.
Meta e Alphabet possono produrre enormi margini con decine o centinaia di migliaia di dipendenti.
Questi numeri mostrano una trasformazione:
il valore economico non è più proporzionale alla quantità di lavoro umano direttamente contabilizzato.
La tecnologia consente a un’organizzazione di moltiplicare il rendimento di una singola unità di lavoro.
Ma c’è una conseguenza.
Più aumenta la distanza tra produzione e lavoro diretto, più diventa difficile capire chi abbia effettivamente contribuito alla creazione del valore.
12. La filiera invisibile
Qui si trova forse il problema più importante dell’intera ricerca.
I bilanci mostrano i dipendenti.
Non mostrano in maniera comparabile tutti i lavoratori che contribuiscono alla produzione.
Dietro una grande impresa tecnologica possiamo trovare:
- dipendenti diretti;
- lavoratori dei fornitori;
- subfornitori;
- logistica;
- moderatori;
- annotatori;
- manutentori;
- lavoratori dei data center;
- produttori di componenti;
- lavoratori dell’estrazione delle materie prime.
Questa è la filiera invisibile.
Non significa che ogni lavoratore della filiera sia sfruttato.
Significa che il rapporto tra impresa e lavoro non può essere studiato esclusivamente guardando al libro paga dell’impresa.
13. Quando la disuguaglianza diventa sfruttamento?
Qui occorre separare quattro concetti.
Disuguaglianza.
Una persona può possedere molto più di un’altra.
Non costituisce automaticamente una violazione.
Asimmetria contrattuale.
Una parte può avere molto più potere contrattuale dell’altra.
Può essere un problema economico o sociale senza costituire necessariamente un illecito.
Violazione dei diritti.
Quando un’autorità accerta una violazione della legge, siamo davanti a un fatto giuridicamente diverso.
Sfruttamento.
È una categoria ancora più specifica, che richiede elementi ulteriori.
Infine esiste il lavoro forzato, che implica coercizione e assenza di volontarietà.
Questi livelli non possono essere trattati come sinonimi.
Una differenza salariale può essere un fatto.
Una violazione deve essere accertata.
Lo sfruttamento richiede ulteriori elementi.
Il lavoro forzato richiede coercizione.
14. Che cosa dicono realmente i dati
I dati consentono alcune conclusioni.
Il valore economico generato dalle grandi imprese può essere enormemente superiore al compenso del lavoratore mediano.
La tecnologia può aumentare il valore prodotto per dipendente.
Il numero dei dipendenti diretti può essere molto inferiore al numero delle persone che partecipano alla filiera.
I rapporti tra CEO e dipendente mediano possono variare enormemente anche per ragioni contabili.
Le controversie sul lavoro sono spesso concentrate nei rapporti con appaltatori e fornitori.
Ma i dati non consentono di affermare automaticamente che:
- un alto profitto per dipendente significhi sfruttamento;
- un grande patrimonio sia stato necessariamente costruito sottraendo valore ai lavoratori;
- tutti i lavoratori della filiera siano sottopagati;
- una denuncia equivalga a una violazione accertata;
- una grande differenza patrimoniale stabilisca quale sia il «giusto» compenso.
15. Il vero problema
Il problema non è stabilire se il ricco sia buono o cattivo.
Questa non è una domanda empirica.
La domanda utile è:
chi produce il valore, chi controlla la distribuzione e chi riceve il valore finale?
- Le otto imprese mostrano una caratteristica comune.
- Il valore viene prodotto da una rete molto ampia.
- La decisione sulla sua distribuzione è invece molto più concentrata.
È qui che nasce la questione economica e sociale.
Il capitale deve essere remunerato?
Sì, ma questa è una constatazione economica, non una misura della sua quota «giusta».
Il lavoro deve essere remunerato?
Sì, ma anche qui il bilancio non stabilisce quale sia la remunerazione corretta.
Il problema vero è capire come viene determinata quella distribuzione e quale potere contrattuale possiedono le parti.
16. La conclusione PENSAI
La ricerca non dimostra che le otto imprese analizzate «sfruttino» i propri lavoratori.
Dimostra qualcosa di più preciso.
Il valore prodotto da una grande impresa moderna non può essere attribuito semplicemente al numero dei suoi dipendenti.
Capitale, tecnologia, proprietà intellettuale, organizzazione, lavoro diretto e filiera contribuiscono insieme.
Allo stesso tempo, il lavoro necessario alla produzione può essere collocato molto lontano dal perimetro formale dell’impresa.
Per questo il semplice rapporto tra profitto e salario non è sufficiente.
Il dato può indicare uno squilibrio nella distribuzione del valore.
Non dimostra da solo lo sfruttamento.
Per stabilire quest’ultimo servono altri elementi: condizioni di lavoro, potere contrattuale, violazioni, accertamenti delle autorità, decisioni giudiziarie e trasparenza della filiera.
La questione più importante diventa quindi anche la più semplice:
Chi produce? Chi decide? Chi riceve?
Finché queste tre risposte non coincidono, esiste uno spazio che merita di essere misurato.
E quel lavoro non può essere svolto soltanto attraverso i bilanci.
Deve seguire il valore lungo tutta la catena.
Dal capitale al prodotto.
Dal lavoratore alla filiera.
Dal contratto al controllo effettivo.
Dal dato all’accertamento.
Solo allora la parola «sfruttamento» può smettere di essere uno slogan e diventare un’ipotesi verificabile.
Fonti
La base documentale comprende i filing societari SEC delle otto società e le fonti giudiziarie, amministrative e giornalistiche utilizzate per le controversie. La verifica aggiornata conferma, tra gli altri, la disponibilità dei 10-K 2026 di NVIDIA e Microsoft. (Finance Charts)
Per Tesla, la situazione processuale della causa della California Civil Rights Department risultava ancora aperta al 2 ottobre 2026. (Investing.com Canada)
Il testo conserva quindi la distinzione metodologica originaria tra dato economico, accusa, procedimento e accertamento, che è essenziale per non trasformare una controversia in un fatto già dimostrato.
Disclaimer: il presente saggio è stato elaborato con il supporto dell’intelligenza artificiale. La responsabilità editoriale, la verifica delle fonti e la decisione finale sulla pubblicazione restano umane.
Views: 3