Pagare le tasse, amministrare bene: sprechi pubblici e IA
Risorse pubbliche, sprechi documentati, semplificazione e intelligenza artificiale come revisore governato
In una democrazia il rapporto tra cittadini e istituzioni comporta responsabilità reciproche. L’articolo 53 della Costituzione stabilisce che tutti devono concorrere alle spese pubbliche in ragione della propria capacità contributiva e secondo un sistema tributario informato alla progressività. L’articolo 97 richiede alle pubbliche amministrazioni equilibrio dei bilanci, sostenibilità del debito, buon andamento e imparzialità. (Senato della Repubblica; Senato della Repubblica)
Da questi principi deriva una relazione essenziale: il cittadino ha il dovere di contribuire secondo la legge; chi amministra quelle risorse ha il dovere di utilizzarle con legalità, efficienza, trasparenza e responsabilità.
Questo non significa che ogni aumento della spesa pubblica sia uno spreco. Una spesa elevata può essere necessaria e produrre servizi essenziali; al contrario, una spesa relativamente contenuta può essere inefficiente. Per questo occorre distinguere tra spesa necessaria ed efficace, spesa inefficiente, spesa scarsamente giustificata e spesa irregolare o illegittima.
Dove esistono criticità documentate
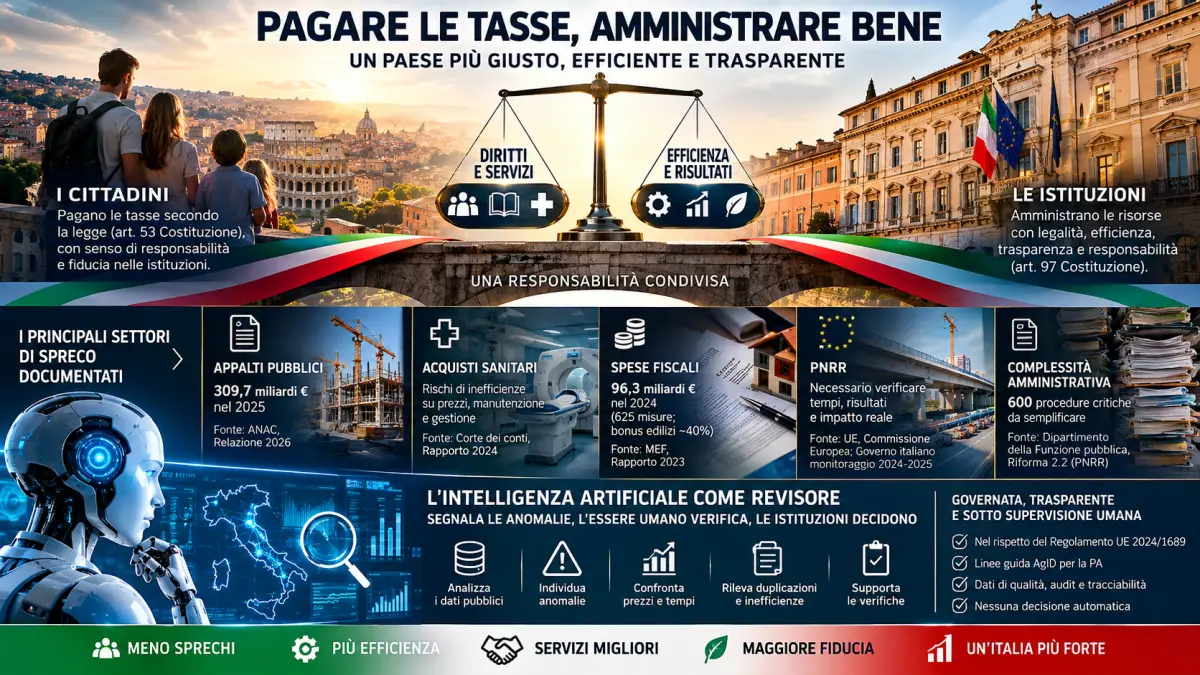
Un settore decisivo è quello degli appalti pubblici. ANAC ha registrato per il 2025 circa 309,7 miliardi di euro di contratti pubblici di importo pari o superiore a 40.000 euro. La cifra rappresenta il valore del mercato degli appalti, non quello degli sprechi; proprio per la sua dimensione rende però essenziali controlli su prezzi, procedure, concorrenza, tempi e risultati. ANAC monitora inoltre la concentrazione di affidamenti diretti e procedure prossime alle soglie previste dalla normativa. (ANAC, Relazione annuale 2026)
La stessa logica vale per gli acquisti sanitari. Il prezzo iniziale di un’apparecchiatura non è necessariamente il suo costo reale: manutenzione, assistenza e gestione possono incidere significativamente sul costo complessivo. La valutazione pubblica dovrebbe quindi considerare il ciclo di vita della fornitura, non soltanto il prezzo d’acquisto.
Nel PNRR, inoltre, la qualità della spesa non può essere misurata soltanto dai miliardi stanziati o pagati. Occorre verificare la sequenza completa: risorse disponibili, impegni, pagamenti, opere realizzate e risultati ottenuti. Un ritardo non costituisce automaticamente uno spreco, ma può diventarlo quando compromette obiettivi, tempi o benefici dell’investimento.
Un’altra grande categoria è costituita dalle spese fiscali, cioè dalle agevolazioni che riducono il gettito. Il MEF ha censito 625 misure agevolative, 555 delle quali vigenti nel 2024; per 411 misure ha quantificato effetti finanziari per circa 96,3 miliardi di euro nel 2024. I bonus edilizi rappresentavano circa 38 miliardi, pari a circa il 40% del totale considerato. Queste cifre non sono automaticamente sprechi: un’agevolazione può perseguire finalità legittime. Deve però essere possibile verificarne periodicamente costo, obiettivo e risultato. (MEF, Rapporto sulle spese fiscali)
Esiste infine un costo meno evidente: quello della complessità amministrativa. Procedure duplicate, autorizzazioni sovrapposte, sistemi informatici che non comunicano e adempimenti inutili producono costi per cittadini, imprese e amministrazioni. Il Dipartimento della Funzione pubblica considera infatti la semplificazione e la reingegnerizzazione delle procedure strumenti per ridurre tempi e costi e migliorare l’efficacia della PA. Nell’ambito del PNRR è stato fissato l’obiettivo di intervenire su 600 procedure critiche. (Dipartimento della Funzione pubblica)
Semplificare senza indebolire le garanzie
La semplificazione non dovrebbe significare deregolamentazione. Una società complessa ha bisogno di regole per tutelare cittadini, lavoratori, imprese, concorrenza e sicurezza.
L’obiettivo dovrebbe essere diverso: eliminare sovrapposizioni, duplicazioni e adempimenti privi di valore, mantenendo le garanzie sostanziali.
In questa prospettiva, semplificare significa fare in modo che la regola sia comprensibile, la procedura proporzionata, la responsabilità individuabile e il risultato verificabile.
L’intelligenza artificiale come revisore governato
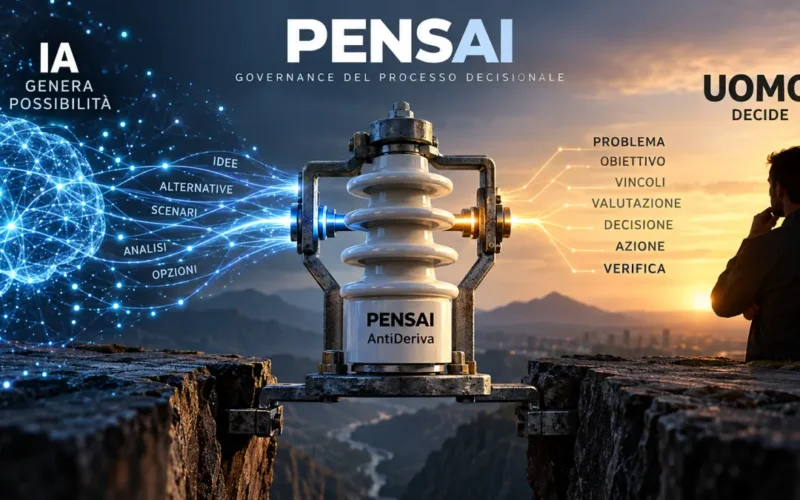
L’intelligenza artificiale potrebbe rafforzare questo modello, purché non venga trasformata in un decisore politico o amministrativo.
Un sistema adeguatamente progettato potrebbe analizzare grandi quantità di dati e segnalare anomalie nei prezzi, duplicazioni di spesa, tempi anomali, ricorrenze negli affidamenti, scostamenti dai preventivi, incoerenze documentali e mancato raggiungimento degli indicatori.
Il suo compito dovrebbe essere quello di individuare ciò che merita una verifica, non di emettere automaticamente un giudizio.
La distinzione è fondamentale:
l’IA segnala; l’essere umano verifica; l’istituzione decide; il sistema conserva la traccia della decisione.
L’IA non è imparziale per natura. Può incorporare errori, dati incompleti o distorsioni presenti nei dati utilizzati. Per questo la sua neutralità deve essere costruita attraverso qualità dei dati, trasparenza dei criteri, audit, tracciabilità e supervisione umana.
Questo principio è coerente con il quadro europeo. Il Regolamento (UE) 2024/1689 sull’intelligenza artificiale prevede specifici obblighi di supervisione umana per i sistemi ad alto rischio. (EUR-Lex)
Anche l’Italia sta sviluppando un quadro istituzionale per l’utilizzo dell’IA nella pubblica amministrazione. AgID ha elaborato linee guida sull’adozione dell’IA nella PA e nel 2026 ha avviato l’iter relativo alle linee guida per sviluppo e procurement dell’intelligenza artificiale nella pubblica amministrazione. (AgID; AgID, Determinazione n. 43/2026)
Dal controllo alla misurazione
Il salto di qualità consiste nel passare da un controllo prevalentemente successivo a un sistema continuo:
obiettivo → risorse → procedura → spesa → monitoraggio → anomalia → verifica → risultato → audit.
L’obiettivo non è spendere meno a prescindere, ma produrre il massimo valore pubblico possibile con le risorse disponibili.
In questo modello l’IA può diventare uno strumento di controllo particolarmente potente: non perché sappia stabilire quale politica sia giusta, ma perché può confrontare dati, individuare deviazioni e rendere più tempestiva la verifica.
Il controllo umano rimane indispensabile.
Conclusione
pagare correttamente le tasse è una responsabilità del cittadino; amministrare correttamente le risorse è una responsabilità delle istituzioni.
L’una non giustifica l’altra e nessuna delle due può essere eliminata.
La lotta agli sprechi non dovrebbe consistere nell’accusare genericamente la spesa pubblica, ma nel distinguere ciò che è necessario da ciò che è inefficiente e nel rendere verificabile il rapporto tra risorse impiegate e risultati ottenuti.
La semplificazione può ridurre costi e tempi senza eliminare le garanzie. La digitalizzazione può rendere i processi più trasparenti. L’intelligenza artificiale può rafforzare il controllo, a condizione che sia governata, verificabile e sottoposta a supervisione umana.
Il principio complessivo può quindi essere espresso in una formula:
Il cittadino contribuisce.
Lo Stato amministra.
I dati rendono verificabile.
L’IA aiuta a controllare.
L’essere umano mantiene la responsabilità della decisione.
Non si tratta di affidare il governo alla tecnologia, ma di utilizzare la tecnologia per rendere più difficile sprecare risorse pubbliche, più facile individuare le anomalie e più trasparente la responsabilità di chi decide.
DISCLAIMER IA
Testo e immagine sono stati realizzati con l’ausilio dell’Intelligenza Artificiale per ricerca, elaborazione, revisione e generazione grafica. L’IA è uno strumento di supporto: la responsabilità editoriale finale, la verifica delle fonti e dei contenuti restano umane. L’immagine è generata con IA e ha funzione esclusivamente illustrativa.
Views: 3